Ultime notizie
Dal mondo immobiliare

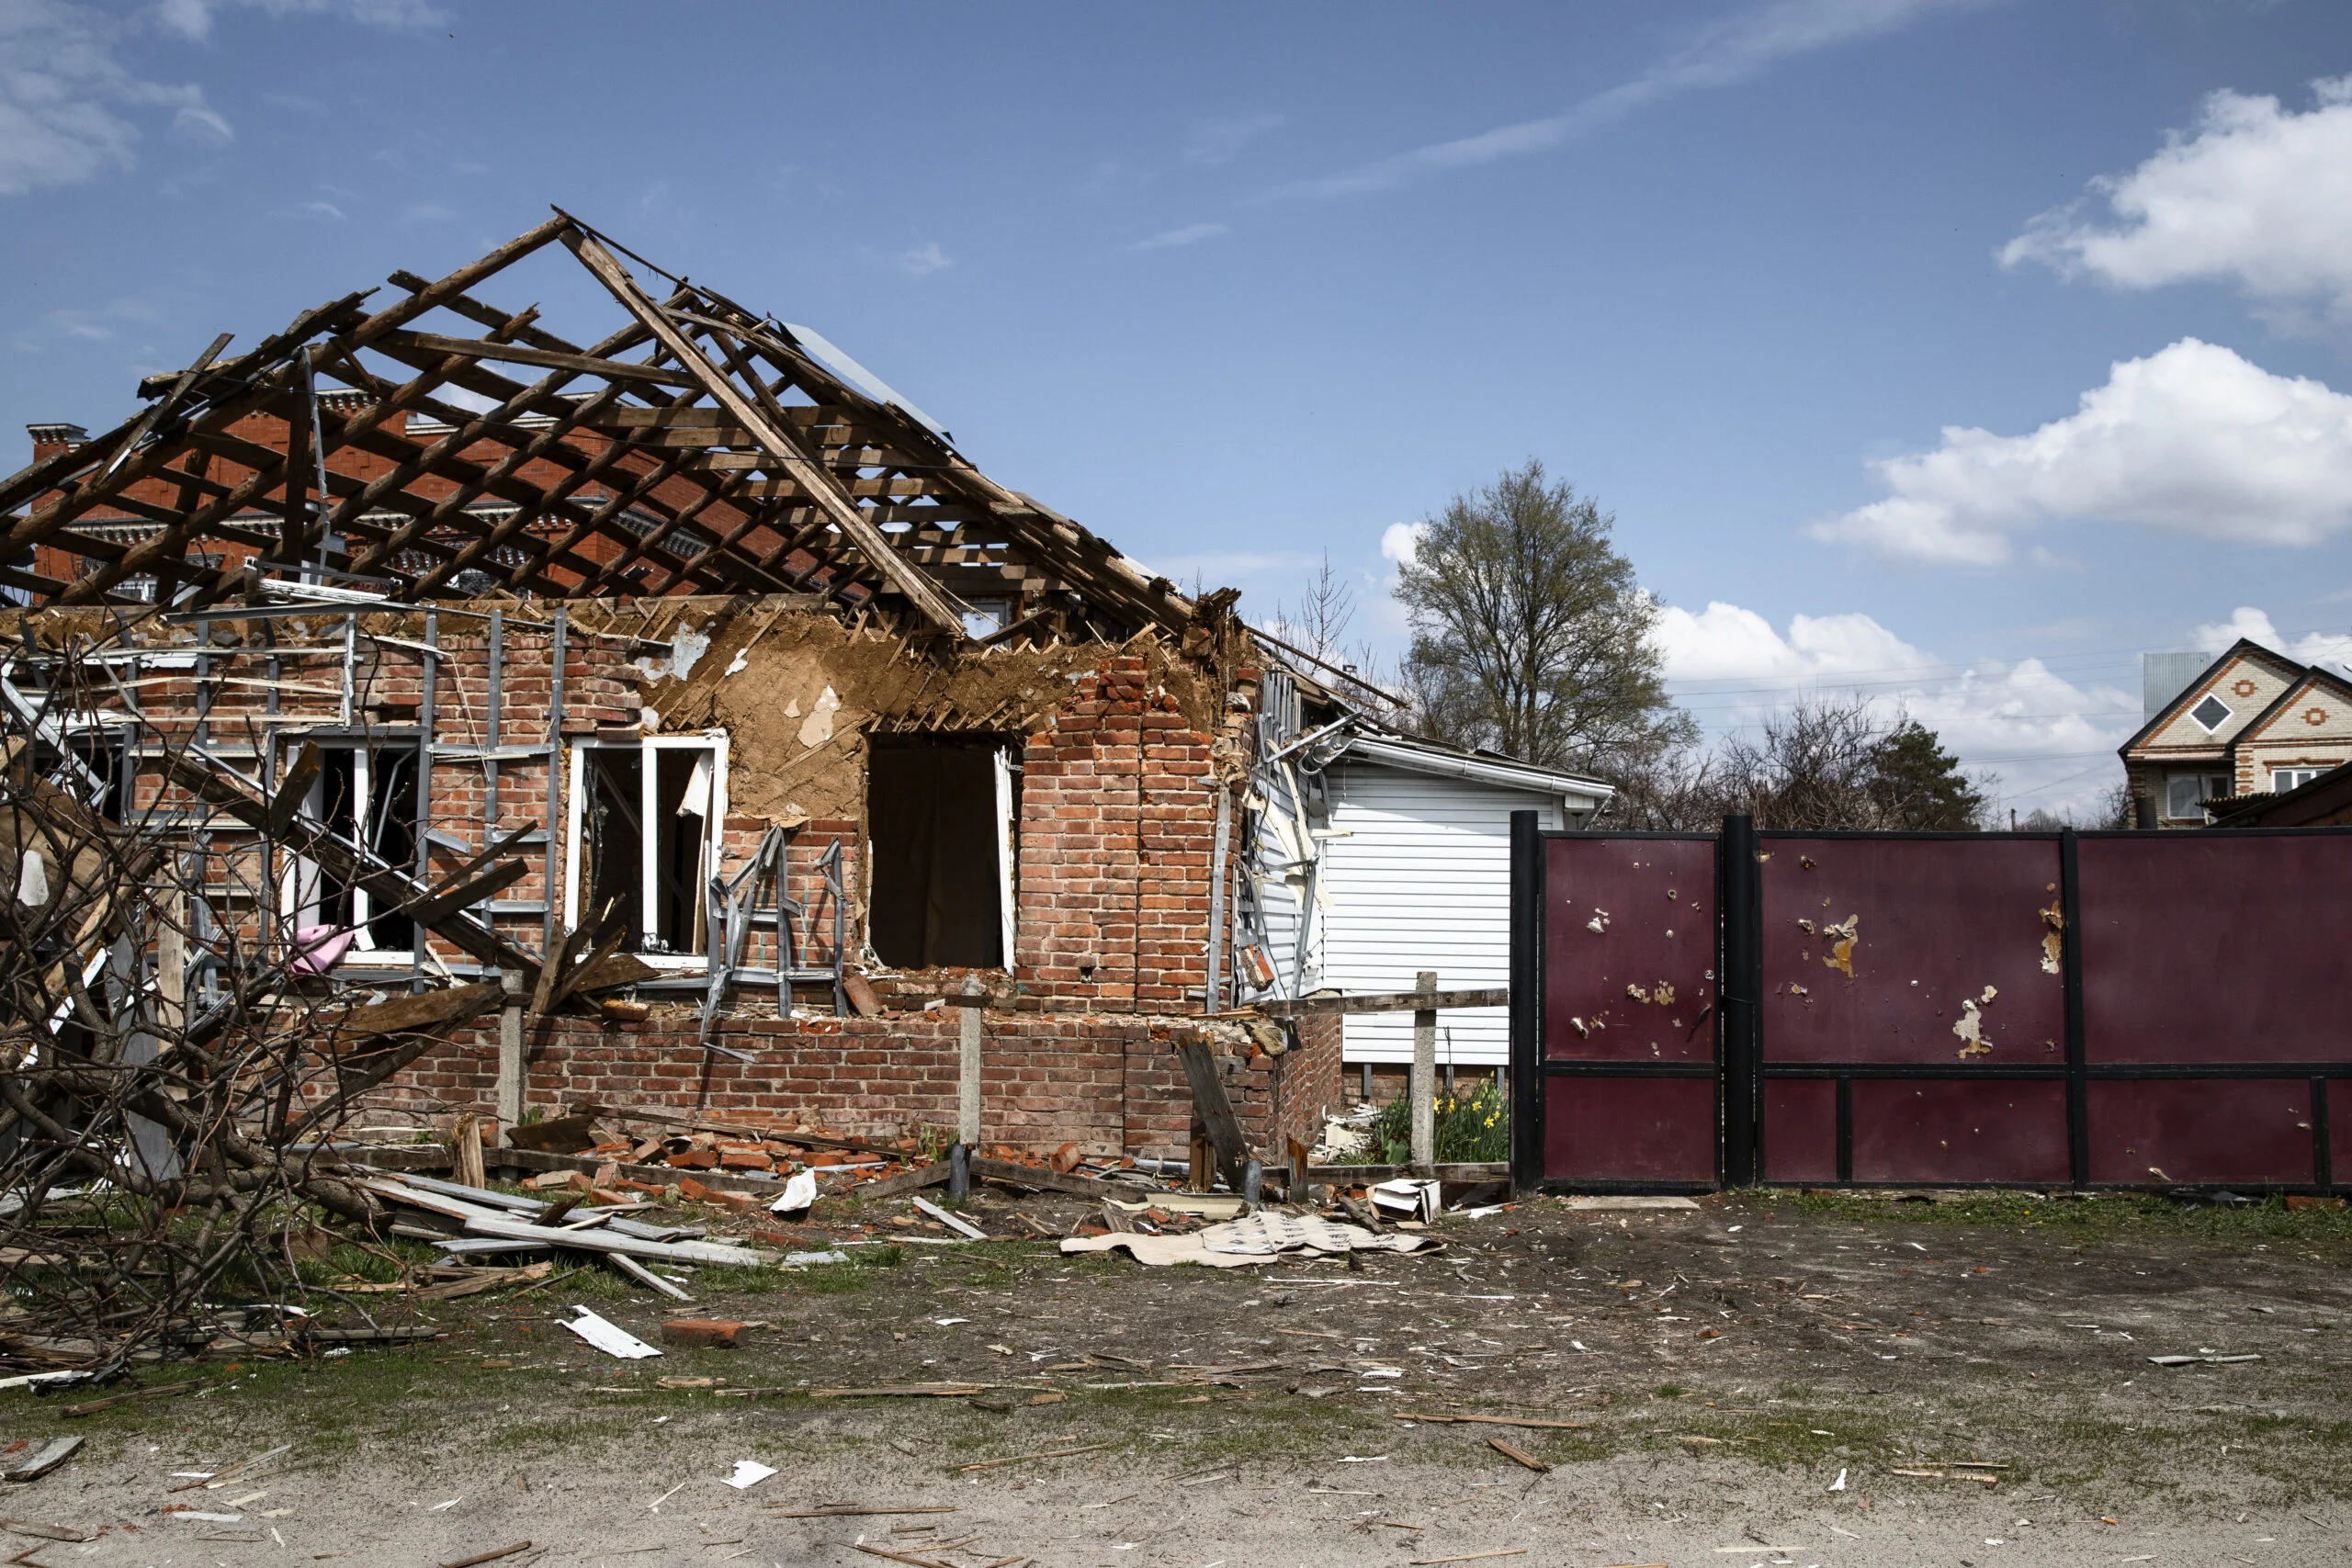
Gli immobili collabenti sono quelle costruzioni che non possono essere utilizzate o abitate a causa di problemi strutturali, impiantistici o di altro tipo.
Gli immobili collabenti sono quelle costruzioni che non possono essere utilizzate o abitate a causa di problemi strutturali, impiantistici o di altro tipo.
In particolare, la categoria catastale di riferimento F/2 si riferisce a quelle unità immobiliari che non producono reddito: immobili diroccati; immobili fatiscenti; ruderi; immobili parzialmente demoliti; immobili con tetto crollato; beni immobili con notevole degrado che determina assenza di autonomia funzionale e incapacità reddituale.
E’ importante distinguere tra un immobile collabente e un immobile inagibile. Un edificio inagibile potrebbe richiedere interventi di manutenzione per ripristinarne l’uso mentre un fabbricato collabente necessita di una ristrutturazione completa per tornare funzionale.
I fabbricati collabenti sono immobili, appartenenti per il 90% a persone fisiche, che pervengono a condizioni di fatiscenza per il solo trascorrere del tempo o, in molti casi, in conseguenza di atti concreti dei proprietari finalizzati a evitare il pagamento dell’IMU.
Gli edifici collabenti sono a tutti gli effetti dei fabbricati privi di rendita pertanto esclusi dal novero dei fabbricati imponibili ai fini IMU.